Domain eurostudent.de kaufen?
Wir ziehen mit dem Projekt
eurostudent.de um.
Sind Sie am Kauf der Domain
eurostudent.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eurostudent.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Fossibot 'FBP1200 Master'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: FBP1200 Master Produkttyp: Balkonkraftwerk-Speicher Batterietyp: Lithium-Eisenphosphat (LiFePO4) Speicherkapazität: 1.024 Wh Nutzbare Kapazität: 1,0 kWh AC-Ausgangsleistung: 800 W Erweiterbar: Ja Modulares Speichersystem MPPT-Eingänge: integriert WLAN: Ja Bluetooth: Ja App-Steuerung: Ja Batteriemanagementsystem (BMS): integriert Schutzfunktionen: Überladungsschutz Tiefentladungsschutz Kurzschlussschutz Übertemperaturschutz Schutzklasse: IP65 Ladezyklen: über 6.000 Zyklen682,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik für Hochschule und duales Studium, Fachbücher von Guido WalzDieses Buch führt Sie auf leicht verständliche Weise von den gängigen Bereichen der linearen Algebra und Analysis bis hin zur Stochastik und Numerik. Es ist in einem unverkrampften und ermutigenden, bisweilen sogar unterhaltsamen Stil geschrieben, der das Lesen leicht macht, ohne es jedoch an der nötigen Exaktheit und Präzision fehlen zu lassen. Viele ausführliche Erklärungen und Beispiele sowie zahlreiche Übungsaufgaben mit Lösungen unterstützen beim Lernen und helfen beim Verstehen des Stoffes, sodass Sie in jede Prüfung mit dem sicheren Gefühl gehen können: Das kann ich! Im Rahmen der 3. Auflage wurde das Buch ergänzt durch den kostenlosen Zugang zur Springer Nature Flashcards-App. Hier wird dem Leser exklusives Zusatzmaterial in Form von über 300 neuen Prüfungsfragen zur Verfügung gestellt, mit deren Hilfe man jederzeit den eigenen Leistungsstand ermitteln und Prüfungen vorbereiten kann.54,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wirtschaftsmathematik für das Bachelor-Studium, Fachbücher von Thomas Christiaans, Matthias RossDas Lehrbuch 'Wirtschaftsmathematik für das Bachelor-Studium' bietet eine fundierte Einführung in die Wirtschafts- und Finanzmathematik, die speziell auf die Bedürfnisse von Studierenden im Bachelor-Studium zugeschnitten ist. Es verbindet theoretische Grundlagen mit zahlreichen praktischen Anwendungen und stellt die mathematischen Methoden in direktem Bezug zu betriebs- und volkswirtschaftlichen Fragestellungen dar. Die Inhalte werden anhand von ökonomischen Problemstellungen eingeführt und durch eine Vielzahl von Beispielen und über 800 Übungsaufgaben vertieft, die in ihrer Komplexität ansteigen. Die integrierten Lösungen ermöglichen eine kontinuierliche Selbstüberprüfung und fördern das Verständnis der behandelten Themen. Besonders hervorzuheben ist der durchgehende Praxisbezug, der auch Lernende mit längerer Mathematikpause anspricht. Ergänzende Kapitel bieten vertiefende Einblicke in mathematische Fragestellungen, die in weiterführenden Studiengängen und in angrenzenden Fachbereichen wie Informatik und Statistik von Bedeutung sind. Die überarbeitete 4. Auflage beinhaltet erweiterte Inhalte, wie eine ausführlichere Behandlung der Investitionsrechnung und die Integration trigonometrischer Funktionen, was den didaktischen Mehrwert des Buches unterstreicht.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
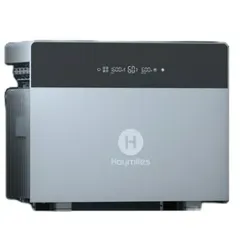
Hoymiles 'HB-4020-X (Master)'(0% MwSt §12 III UstG)Hersteller: Hoymiles Produktserie: HiBattery 4020 X Modell: HB-4020-X Produkttyp: Master-Einheit mit integriertem Batteriespeicher und Wechselrichter Batterietechnologie: Lithium-Eisenphosphat (LFP) Nennenergie: 4.020 Wh Nennkapazität: 314 Ah Nennspannung der Batterie: 12,8 V Batterielebensdauer: mindestens 8.000 Zyklen bei 70 % SOH Nenn-Lade- und Entladeleistung: 2.000 W Maximale Lade- und Entladeleistung: 2.000 W Lade- und Entladetemperatur: −20 bis +55 °C DC/DC-Spannung: 48 V Erweiterbare Speicherkapazität: bis 16 kWh Anzahl der PV-Eingänge: 4 Anzahl MPPT-Tracker: 4860,80 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was steht in den Klammern bei einer Hochschule im Bachelor-Master-Studium?
In den Klammern bei einer Hochschule im Bachelor-Master-Studium steht in der Regel der Abschluss, den man nach erfolgreichem Abschluss des Studiums erhält. Zum Beispiel steht "(B.Sc.)" für den Bachelor of Science und "(M.A.)" für den Master of Arts. Die Angabe in Klammern dient dazu, den Abschluss eindeutig zu kennzeichnen. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Bildung und Hochschule, FachbücherWoran erkennt man gute Bildung? Wozu ist universitäre Bildung da? Bilden wir uns in der Wissenschaft, für die Wissenschaft oder für die berufliche Praxis? Welchen Nutzen hat überfachliche Bildung? Und welche Herausforderungen bestehen in der überfachlichen Lehre? Wie fruchtbar Interdisziplinarität sein kann, wenn sie nicht nur Teil einzelner Fächer, sondern Teil eines Hochschulsystems ist, zeigt das Beispiel des Leuphana College Lüneburg. In diesem Band werden hochschuldidaktische Projekte vorgestellt, diskutiert und im Kontext von Hochschulpraxis und Hochschulforschung verortet. Der Band richtet sich an Hochschulentwickler, Hochschuldidaktiker und Hochschullehrende gleichermassen und liefert wichtige Impulse für all diejenigen, die Universität und Hochschule weiterentwickeln möchten. Berücksichtigung finden sowohl Konzeptionen auf der mikro- als auch der makrodidaktischen Lehr-/Lernebene.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Statistik im Bachelor-Studium, Fachbücher von Uwe HasslerDieses Buch umfasst genau den Stoff, der typischerweise in Klausuren zu Einführungsvorlesungen "Statistik" an wirtschaftswissenschaftlichen Fachbereichen abgeprüft wird. Es enthält mehr als 100 ehemalige Klausuraufgaben mit Lösungen, die das Klausurtraining erleichtern sollen. Weiterhin finden sich über 60 vollständig durchgerechnete und ausformulierte Beispiele und Fallstudien.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'FBP1200 Master'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: FBP1200 Master Produkttyp: Balkonkraftwerk-Speicher Batterietyp: Lithium-Eisenphosphat (LiFePO4) Speicherkapazität: 1.024 Wh Nutzbare Kapazität: 1,0 kWh AC-Ausgangsleistung: 800 W Erweiterbar: Ja Modulares Speichersystem MPPT-Eingänge: integriert WLAN: Ja Bluetooth: Ja App-Steuerung: Ja Batteriemanagementsystem (BMS): integriert Schutzfunktionen: Überladungsschutz Tiefentladungsschutz Kurzschlussschutz Übertemperaturschutz Schutzklasse: IP65 Ladezyklen: über 6.000 Zyklen682,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik für Hochschule und duales Studium, Fachbücher von Guido WalzDieses Buch führt Sie auf leicht verständliche Weise von den gängigen Bereichen der linearen Algebra und Analysis bis hin zur Stochastik und Numerik. Es ist in einem unverkrampften und ermutigenden, bisweilen sogar unterhaltsamen Stil geschrieben, der das Lesen leicht macht, ohne es jedoch an der nötigen Exaktheit und Präzision fehlen zu lassen. Viele ausführliche Erklärungen und Beispiele sowie zahlreiche Übungsaufgaben mit Lösungen unterstützen beim Lernen und helfen beim Verstehen des Stoffes, sodass Sie in jede Prüfung mit dem sicheren Gefühl gehen können: Das kann ich! Im Rahmen der 3. Auflage wurde das Buch ergänzt durch den kostenlosen Zugang zur Springer Nature Flashcards-App. Hier wird dem Leser exklusives Zusatzmaterial in Form von über 300 neuen Prüfungsfragen zur Verfügung gestellt, mit deren Hilfe man jederzeit den eigenen Leistungsstand ermitteln und Prüfungen vorbereiten kann.54,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was steht in den Klammern bei einer Hochschule im Bachelor-Master-Studium?
In den Klammern bei einer Hochschule im Bachelor-Master-Studium steht in der Regel der Abschluss, den man nach erfolgreichem Abschluss des Studiums erhält. Zum Beispiel steht "(B.Sc.)" für den Bachelor of Science und "(M.A.)" für den Master of Arts. Die Angabe in Klammern dient dazu, den Abschluss eindeutig zu kennzeichnen. **
Ähnliche Suchbegriffe für Ustg
-
Wirtschaftsmathematik für das Bachelor-Studium, Fachbücher von Thomas Christiaans, Matthias RossDas Lehrbuch 'Wirtschaftsmathematik für das Bachelor-Studium' bietet eine fundierte Einführung in die Wirtschafts- und Finanzmathematik, die speziell auf die Bedürfnisse von Studierenden im Bachelor-Studium zugeschnitten ist. Es verbindet theoretische Grundlagen mit zahlreichen praktischen Anwendungen und stellt die mathematischen Methoden in direktem Bezug zu betriebs- und volkswirtschaftlichen Fragestellungen dar. Die Inhalte werden anhand von ökonomischen Problemstellungen eingeführt und durch eine Vielzahl von Beispielen und über 800 Übungsaufgaben vertieft, die in ihrer Komplexität ansteigen. Die integrierten Lösungen ermöglichen eine kontinuierliche Selbstüberprüfung und fördern das Verständnis der behandelten Themen. Besonders hervorzuheben ist der durchgehende Praxisbezug, der auch Lernende mit längerer Mathematikpause anspricht. Ergänzende Kapitel bieten vertiefende Einblicke in mathematische Fragestellungen, die in weiterführenden Studiengängen und in angrenzenden Fachbereichen wie Informatik und Statistik von Bedeutung sind. Die überarbeitete 4. Auflage beinhaltet erweiterte Inhalte, wie eine ausführlichere Behandlung der Investitionsrechnung und die Integration trigonometrischer Funktionen, was den didaktischen Mehrwert des Buches unterstreicht.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoymiles 'HB-4020-X (Master)'(0% MwSt §12 III UstG)Hersteller: Hoymiles Produktserie: HiBattery 4020 X Modell: HB-4020-X Produkttyp: Master-Einheit mit integriertem Batteriespeicher und Wechselrichter Batterietechnologie: Lithium-Eisenphosphat (LFP) Nennenergie: 4.020 Wh Nennkapazität: 314 Ah Nennspannung der Batterie: 12,8 V Batterielebensdauer: mindestens 8.000 Zyklen bei 70 % SOH Nenn-Lade- und Entladeleistung: 2.000 W Maximale Lade- und Entladeleistung: 2.000 W Lade- und Entladetemperatur: −20 bis +55 °C DC/DC-Spannung: 48 V Erweiterbare Speicherkapazität: bis 16 kWh Anzahl der PV-Eingänge: 4 Anzahl MPPT-Tracker: 4860,80 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
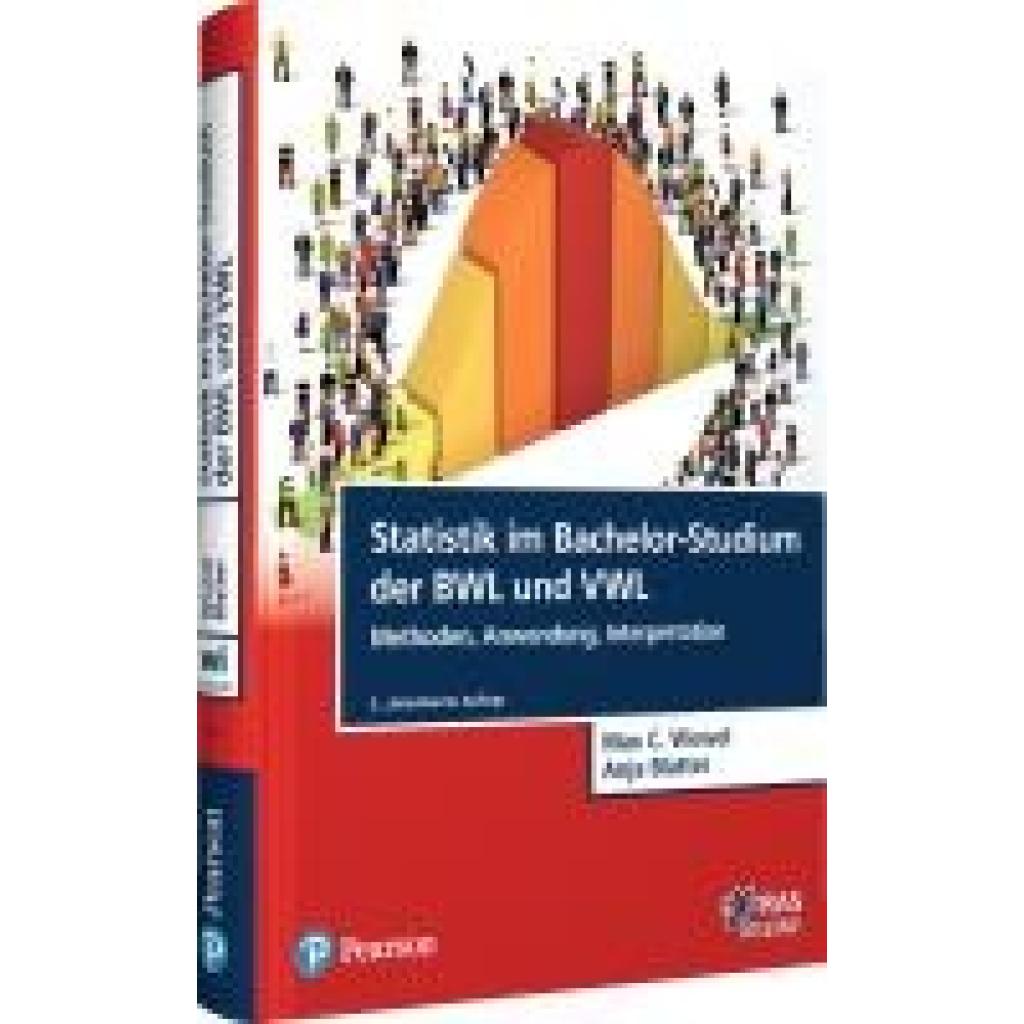
Wewel, Max C.: Statistik im Bachelor-Studium der BWL und VWLStatistik im Bachelor-Studium der BWL und VWL , Methoden, Anwendung, Interpretation , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20241209, Titel der Reihe: Pearson Studium - Economic VWL##~Pearson Studium - Economic BWL##, Autoren: Wewel, Max C.~Blatter, Anja, Auflage: 24005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 352, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Mathematik / Statistik~Ökonometrie~Stochastik~Wahrscheinlichkeitsrechnung~Wirtschaft / Wirtschaftsmathematik~Wirtschaftsmathematik~Wirtschaftsrechnen~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Ökonometrie und Wirtschaftsstatistik, Warengruppe: HC/Wirtschaft/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 175, Höhe: 24, Gewicht: 811, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.